Ide Usaha Sampingan untuk Pensiunan PNS 2026: Bukan Soal Boleh, tapi Soal Pajak
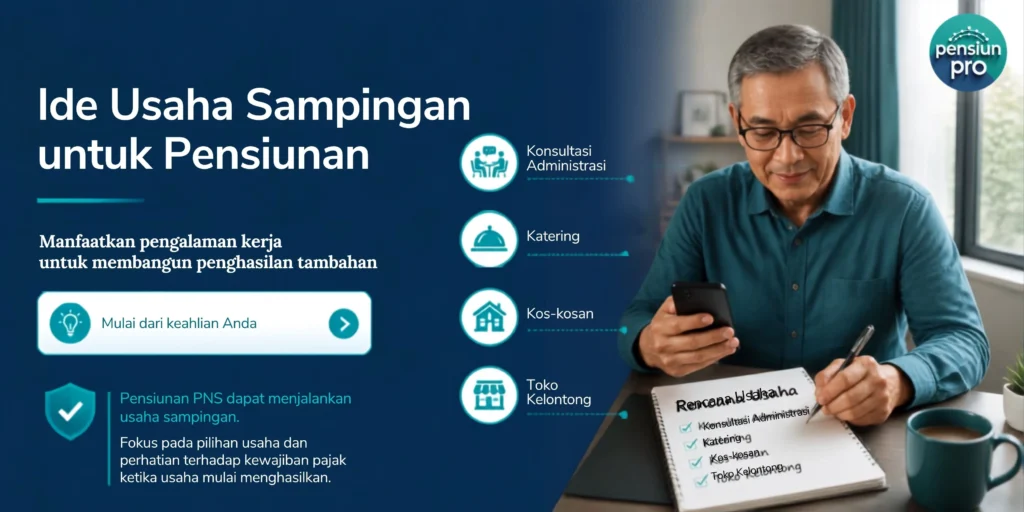
Pensiunan PNS boleh menjalankan usaha sampingan apa saja tanpa pengecualian — larangan lama bagi PNS untuk berbisnis sudah dicabut sejak PP Nomor 94 Tahun 2021, bahkan untuk PNS yang masih aktif sekalipun. Ide yang paling cocok memanfaatkan pengalaman kerja Anda: jasa konsultasi administrasi, katering, kos-kosan, hingga toko kelontong. Yang justru sering terlewat bukan soal boleh atau tidak, melainkan soal pajak: begitu ada penghasilan usaha, status NPWP Non-Efektif Anda (kalau ada) perlu diaktifkan kembali, dan Anda wajib lapor SPT Tahunan kalau total penghasilan melebihi PTKP.
Banyak artikel tentang usaha sampingan untuk pensiunan PNS masih membingkainya seolah “bolehkah PNS berbisnis” adalah pertanyaan besar yang perlu dijawab hati-hati. Padahal jawabannya sudah jelas dan sudah lama: sejak PP Nomor 94 Tahun 2021 mencabut PP Nomor 6 Tahun 1974 tentang Pembatasan Kegiatan Pegawai Negeri dalam Usaha Swasta, tidak ada lagi larangan tegas bagi PNS untuk berusaha — apalagi bagi pensiunan yang sudah tidak terikat kedinasan sama sekali. Pertanyaan yang justru lebih penting dan lebih sering diabaikan adalah soal status pajak Anda setelah usaha itu mulai menghasilkan.
Dasar Hukumnya: Larangan Lama Sudah Dicabut
Secara historis, Pasal 3 ayat (1) huruf q PP Nomor 30 Tahun 1980 memang pernah melarang PNS melakukan kegiatan usaha, baik resmi maupun sambilan. Tapi aturan itu sudah lama diganti. Peraturan yang saat ini berlaku, PP Nomor 94 Tahun 2021 tentang Disiplin Pegawai Negeri Sipil, secara resmi mencabut PP Nomor 6 Tahun 1974 tentang Pembatasan Kegiatan Pegawai Negeri dalam Usaha Swasta. Artinya, tidak ada lagi ketentuan yang melarang tegas PNS punya usaha sampingan — baik dalam UU ASN maupun PP 94/2021 itu sendiri.
Bagi PNS yang masih aktif, kewajiban yang tersisa hanyalah melaporkan harta kekayaan dan menjaga kepatutan (misalnya tidak memilih bidang usaha yang berbenturan dengan tugas kedinasannya). Begitu status Anda berubah jadi pensiunan, kewajiban administratif kedinasan seperti itu otomatis tidak berlaku lagi. Anda bebas menjalankan usaha apa pun, kapan pun, tanpa perlu persetujuan dari instansi tempat dulu bekerja.
Yang Sebenarnya Perlu Diperhatikan: Status Pajak
Karena legalitasnya sudah jelas, pertanyaan yang lebih relevan untuk pensiunan PNS adalah: apa yang berubah secara pajak begitu usaha sampingan mulai menghasilkan uang? Banyak pensiunan yang penghasilannya hanya dari pensiun bulanan mengajukan status NPWP Non-Efektif (NE) karena penghasilannya di bawah Penghasilan Tidak Kena Pajak (PTKP). Begitu ada penghasilan tambahan dari usaha, situasi ini berubah.
PTKP saat ini, berdasarkan PMK Nomor 101/PMK.010/2016, adalah Rp54 juta per tahun untuk wajib pajak pribadi, ditambah Rp4,5 juta untuk status kawin, dan Rp4,5 juta lagi per tanggungan (maksimal 3 tanggungan). Kalau total penghasilan Anda — pensiun bulanan digabung penghasilan usaha — melebihi angka ini dalam setahun, Anda wajib mengaktifkan kembali NPWP dan melaporkan SPT Tahunan menggunakan formulir 1770, dengan melampirkan bukti potong 1721-A2 yang khusus berlaku untuk pensiunan PNS (berbeda dari 1721-A1 untuk pensiunan swasta). Ini bukan hal yang menakutkan — hanya sering terlewat karena kebanyakan artikel fokus ke ide usahanya, bukan konsekuensi administratifnya.
Kalau sebagian modal usaha Anda berasal dari pencairan THT, ingat bahwa THT dan penghasilan usaha adalah dua hal yang terpisah secara pajak — THT punya perlakuan pajaknya sendiri, sementara penghasilan usaha dihitung terpisah sebagai objek pajak baru.
Ide Usaha Sampingan yang Cocok untuk Pensiunan PNS
| Ide Usaha | Kenapa Cocok untuk Eks-PNS | Catatan Pajak |
|---|---|---|
| Jasa konsultasi / mentoring administrasi | Memanfaatkan langsung pengalaman kerja puluhan tahun | Penghasilan jasa tetap kena PPh kalau melebihi PTKP |
| Katering / kuliner rumahan | Modal kecil, bisa dimulai dari dapur sendiri | Bisa memakai skema PPh Final UMKM kalau omzet memenuhi syarat |
| Kos-kosan / kontrakan | Memanfaatkan aset properti yang sudah dimiliki | Penghasilan sewa dihitung sebagai penghasilan usaha terpisah |
| Toko kelontong | Aktivitas ringan, cocok dijalankan sambil di rumah | Umumnya memakai skema PPh Final UMKM berbasis omzet |
| Penulis lepas / konten kedinasan | Memanfaatkan kemampuan menulis laporan dan administrasi | Termasuk penghasilan jasa, dilaporkan lewat SPT 1770 |
Sudah Tahu Legalitasnya Aman — Sekarang Cocokkan dengan Modal Anda
Setelah tahu bahwa usaha sampingan sepenuhnya legal dan hanya soal pajak yang perlu diperhatikan, pertanyaan berikutnya adalah: berapa modal yang masuk akal untuk memulai, dibanding pensiun pokok yang Anda terima setiap bulan? Ini yang jarang dijawab artikel umum, karena setiap golongan pensiun PNS punya angka yang berbeda.
Ebook “Modal Kecil, Usaha Jalan” dari Toko Pensiun.Pro berisi kalkulator balik modal dan worksheet mencocokkan modal usaha dengan pensiun pokok Anda, plus rincian 15 ide usaha lengkap dengan estimasi biaya operasional bulanan.
PDF, 42 halaman. Bisa dibuka di HP atau dicetak sendiri.
Kesalahan yang Sering Terjadi
| Kesalahan | Kenapa Terjadi | Cara Menghindari |
|---|---|---|
| Merasa perlu izin mantan atasan | Terbawa kebiasaan lapor-melapor semasa aktif bertugas | Ingat bahwa kewajiban itu berlaku untuk PNS aktif, bukan pensiunan |
| Lupa mengaktifkan kembali NPWP | NPWP sudah lama berstatus Non-Efektif sejak pensiun | Ajukan pengaktifan kembali begitu penghasilan usaha mulai berjalan dan berpotensi melebihi PTKP |
| Tidak melampirkan bukti potong yang benar | Tidak tahu bahwa pensiunan PNS memakai formulir berbeda dari swasta | Siapkan bukti potong 1721-A2, bukan 1721-A1, saat lapor SPT |
| Mencampur uang usaha dan uang pensiun bulanan | Dianggap sama-sama “uang sendiri” | Pisahkan pencatatan, supaya jelas mana penghasilan pensiun dan mana penghasilan usaha saat lapor pajak |
Langkah Selanjutnya
Kalau Anda masih mempertimbangkan besar modal yang ideal, baca ide usaha modal kecil untuk pensiunan untuk melihat rincian modal dan estimasi balik modal dari lima ide usaha yang paling umum.
Sumber Rujukan
- Kementerian Keuangan RI, JDIH — PP Nomor 94 Tahun 2021 (pencabutan larangan usaha sampingan PNS) — https://jdih.kemenkeu.go.id/dok/pp-94-tahun-2021
- Direktorat Jenderal Pajak (DJP) (kewajiban pajak pensiunan dengan penghasilan usaha) — https://pajak.go.id/en/node/101641